
투자자가 “대통령보다 더 무서워하는 것”
들어가며
투자자들 사이에는 오래된 격언이 하나 있습니다. 대통령 선거가 있는 해에는 증시가 오르는 경향이 있다는 이야기입니다. 이른바 대선 주기설입니다. 반대로 한국에서는 정권이 바뀔 때마다 부동산 정책이 롤러코스터처럼 요동친다는 불만이 끊이지 않습니다. 같은 대통령제 국가인데 미국은 임기와 시장의 관계를 설명하는 이론까지 만들어졌고, 한국은 정책 자체의 변동성이 더 큰 화두가 되어 있습니다. 이번 글에서는 임기 주기가 주식 시장과 부동산 정책에 실제로 어떤 영향을 미치는지, 그리고 경제 주체들은 어떤 임기 구조를 더 안정적으로 느끼는지 살펴보겠습니다.
미국의 대선 주기설이란
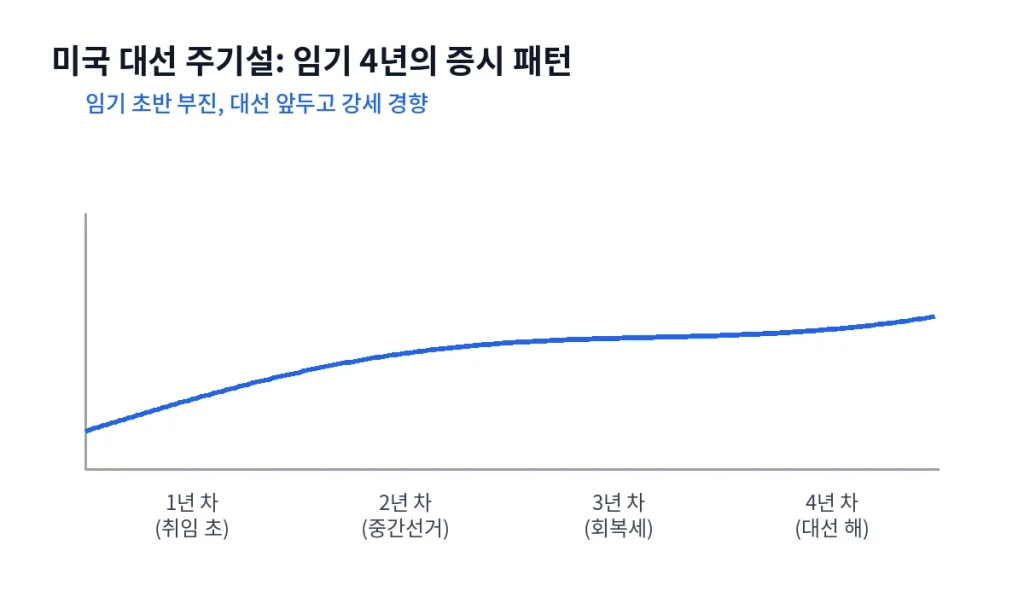
대선 주기설은 미국 증시가 대통령 임기 4년을 하나의 주기로 삼아 일정한 패턴을 보인다는 가설입니다. 이 이론에 따르면 임기 1년 차와 2년 차에는 증시 성과가 상대적으로 부진하고, 임기 3년 차와 4년 차, 즉 다음 대선을 앞둔 시기에는 증시가 강세를 보이는 경향이 있다고 설명합니다.
이런 패턴이 나타나는 이유로는 몇 가지 설명이 제시됩니다. 취임 초기에는 대통령이 선거 공약 중 부담스러운 개혁이나 긴축 정책을 먼저 추진하는 경향이 있고, 임기 후반부로 갈수록 재선이나 자기 정당의 차기 집권을 위해 경기 부양적인 정책을 펼치는 유인이 커진다는 것입니다. 규제 완화, 재정 지출 확대, 금리 인하 압박 같은 조치들이 대선을 앞둔 해에 몰리는 경향이 있다는 관찰도 이 가설을 뒷받침하는 근거로 언급됩니다.
다만 대선 주기설은 어디까지나 경험적 관찰에 기반한 이론이지 항상 들어맞는 법칙은 아닙니다. 금융위기나 팬데믹처럼 임기 주기와 무관한 외부 충격이 시장을 좌우하는 경우도 많고, 학계에서도 이 이론의 통계적 유의성에 대해서는 의견이 갈립니다. 그럼에도 이 이론이 오랫동안 회자되는 이유는, 적어도 정치인들이 선거를 의식해 경기 부양의 타이밍을 조절하려는 유인 자체는 실제로 존재하기 때문입니다.
한국, 정책 변동성이 시장의 변수가 되다
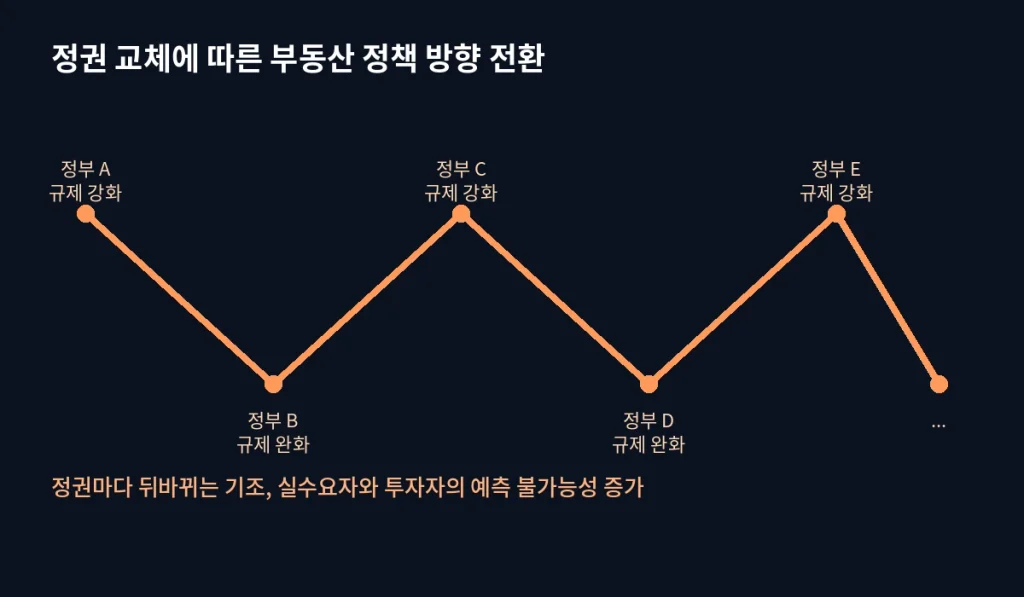
한국에서는 미국식 대선 주기설보다 정권 교체에 따른 정책 방향 전환이 시장에 더 직접적인 영향을 미치는 구조입니다. 특히 부동산 정책은 정권이 바뀔 때마다 규제와 완화 사이를 크게 오갔습니다. 한쪽 정부가 다주택자 규제와 대출 제한을 강화하면, 다음 정부는 거래 활성화를 내세우며 규제를 완화하는 흐름이 반복되어 왔습니다.
이런 정책 변동성은 시장 참여자들에게 예측 불가능성이라는 비용으로 작용합니다. 부동산은 특히 거래 결정에서 정책 변수의 비중이 크기 때문에, 정권 교체 시점을 전후해 매수와 매도 심리가 극단적으로 쏠리는 현상이 자주 관찰됩니다. 이사나 주택 구입처럼 장기적인 계획을 세워야 하는 실수요자 입장에서는 5년마다 바뀌는 정책 기조에 맞춰 의사결정을 다시 해야 하는 부담을 안게 됩니다.
주식 시장에서도 정권 교체를 전후해 특정 산업에 대한 정책 기대감이 주가를 크게 흔드는 일이 반복됩니다. 원전, 신재생에너지, 건설 관련주처럼 정부 정책에 직접적인 영향을 받는 업종일수록 이런 변동성에 더 크게 노출됩니다.
경기 부양책 타이밍, 두 나라의 공통점과 차이
두 나라 모두 정치적 일정이 경제 정책의 타이밍에 영향을 미친다는 공통점이 있습니다. 다만 그 작동 방식은 다릅니다.
- 미국은 같은 대통령이 재선을 노리는 구조이기 때문에, 임기 후반부의 경기 부양이 본인의 재선 가도와 직결됩니다
- 한국은 대통령이 재선에 나설 수 없기 때문에, 임기 후반부의 정책은 본인보다 소속 정당의 차기 대선 주자를 염두에 둔 성격이 강합니다
- 미국은 4년이라는 비교적 짧은 주기 안에서 정책 기조가 반복되는 패턴을 보이는 반면, 한국은 5년마다 정책의 근본 방향 자체가 뒤바뀌는 경우가 많습니다
- 미국의 대선 주기설은 어디까지나 증시 전반의 흐름에 대한 이론인 반면, 한국의 정책 변동성은 부동산처럼 특정 자산 시장에 더 직접적이고 구체적인 영향을 미칩니다
경제 주체들은 어떤 임기 제도를 선호할까
투자자와 기업 입장에서 가장 중요하게 여기는 가치는 대체로 예측 가능성입니다. 정책 방향이 급격하게 바뀌지 않고 어느 정도 일관성 있게 유지되어야 장기 투자 계획을 세우기가 수월해집니다. 이런 관점에서 보면 재선이 가능한 연임제는 적어도 첫 임기의 정책 기조가 두 번째 임기까지 이어질 가능성이 있다는 점에서 시장 참여자들에게 상대적으로 안정적인 신호로 읽힐 수 있습니다.
실제로 국내 자산 시장에서는 대통령 선거를 전후해 정책 불확실성이 해소되는 시점에 오히려 시장이 안도 랠리를 보이는 현상이 여러 차례 관찰되었습니다. 이는 시장이 정책 방향 자체보다 그 방향이 얼마나 명확하고 예측 가능한지를 더 중요하게 받아들인다는 것을 보여줍니다. 임기 구조가 단임이든 연임이든, 결국 정책의 일관성과 예측 가능성이 확보되는 쪽을 경제 주체들은 더 안정적으로 느끼는 셈입니다.
마치며
대선 주기설이 보여주는 미국의 패턴과 정권 교체마다 요동치는 한국의 부동산 정책은, 결국 임기라는 정치적 시간표가 경제와 얼마나 밀접하게 맞닿아 있는지를 보여주는 사례들입니다. 투자자든 실수요자든 시장 참여자들이 진짜로 원하는 것은 특정 정책 방향 자체가 아니라 그 방향에 대한 신뢰와 예측 가능성입니다. 임기 제도를 둘러싼 논의에서 경제적 안정성이라는 관점이 함께 다뤄져야 하는 이유이기도 합니다.
참고
- 미국 증시 대선 주기설 관련 학술 연구 자료
- 국내 정권별 부동산 정책 변천사 자료
홍TV


댓글 0
첫 댓글을 남겨보세요.