
선물 만기 주간마다 반복되는 이 물량, 우연이 아니었다
들어가며
3월, 6월, 9월, 12월 둘째 주 목요일이 다가오면 증권가에서는 유독 분주한 분위기가 감돕니다. 이날 전후로는 평소보다 훨씬 큰 규모의 매매 물량이 시장에 쏟아지고, 지수와 개별 종목의 변동성도 덩달아 커지는 경우가 많습니다. “3, 6, 9, 12월 두 번째 목요일 전후의 선물 만기 주간에는 롤오버에 따른 비차익성 물량이 몰리는 경우가 흔하다”는 말은 시장 참여자들 사이에서 오랫동안 회자되어 온 경험칙인데요, 오늘은 이 현상이 왜 반복적으로 나타나는지 구조적인 배경부터 차근차근 정리해보겠습니다.
선물 만기일, 정확히 무엇을 의미하나
코스피200 선물 및 옵션은 매 분기 마지막 달인 3월, 6월, 9월, 12월의 둘째 주 목요일에 만기를 맞습니다. 이 시점이 되면 해당 월물 계약은 청산되거나 최종 결제되며, 그다음 거래일부터는 새로운 근월물이 시장의 중심이 됩니다. 특히 개별 주식옵션까지 함께 만기를 맞는 3월과 9월, 또는 주식선물까지 겹치는 시점에는 시장에서 흔히 “네 마녀의 날”이라고 부를 만큼 여러 파생상품의 만기가 동시에 몰리기도 합니다. 이처럼 여러 계약이 한 번에 정리되는 구간이다 보니, 평소보다 거래 물량과 가격 변동성이 커지는 것은 구조적으로 자연스러운 현상입니다.
롤오버란 무엇인가
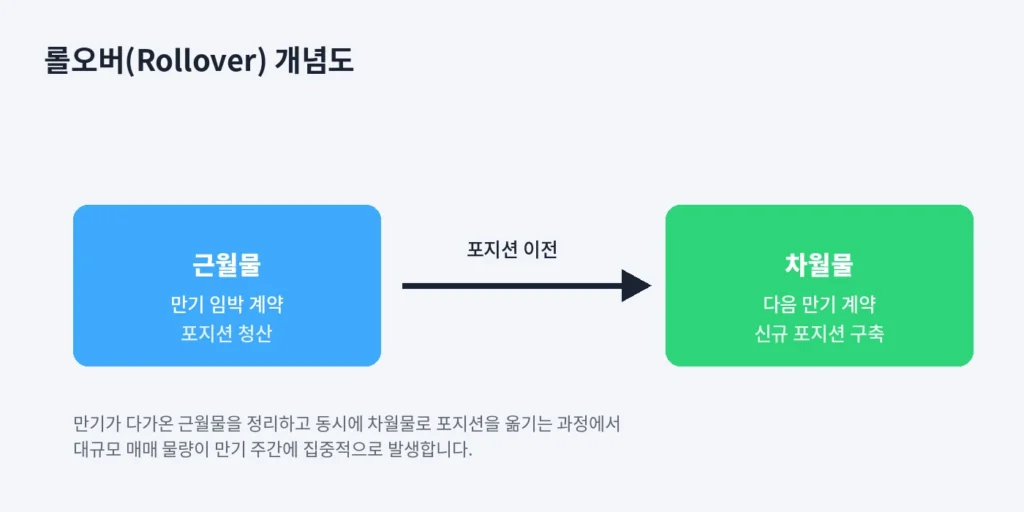
롤오버는 만기가 임박한 근월물 선물 포지션을 그대로 청산하지 않고, 다음 만기 월물로 이전하는 행위를 말합니다. 기관투자자, 헤지펀드, 연기금, 인덱스 추종형 상품 등은 선물을 활용해 지속적으로 특정 포지션(헤지 또는 지수 추종)을 유지해야 하는 경우가 많습니다. 이들은 만기가 다가온 근월물을 매도(혹은 매수)함과 동시에 다음 만기의 원월물을 반대 방향으로 매매하면서 포지션 자체는 유지한 채 만기 월만 이전시킵니다. 문제는 이 과정이 특정 기간, 특히 만기 주간에 집중적으로 일어난다는 점입니다.
차익거래 물량과 비차익거래 물량의 차이
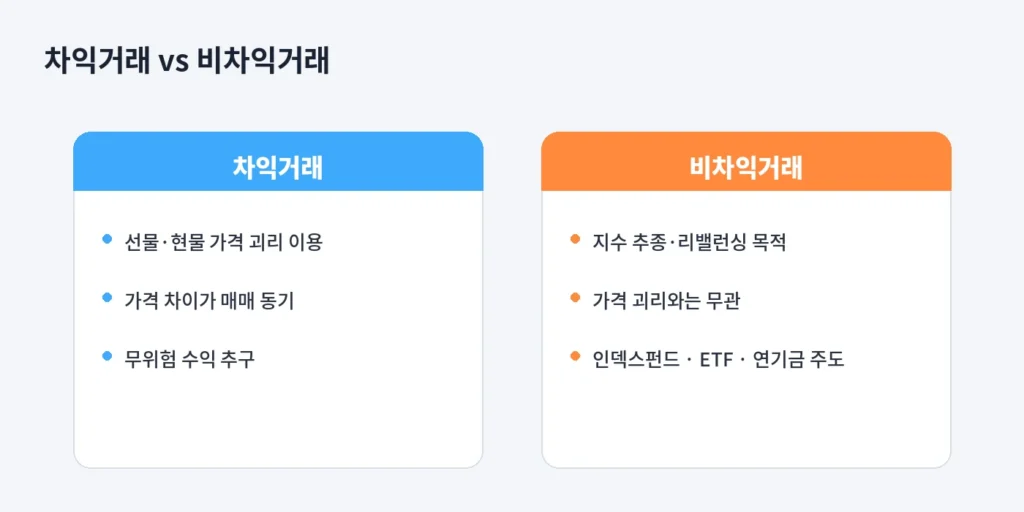
여기서 잠깐 용어를 정리하고 넘어가겠습니다. 프로그램 매매는 크게 차익거래와 비차익거래로 나뉩니다.
차익거래는 선물 가격과 현물(구성종목 바스켓) 가격 사이에 괴리가 발생했을 때, 그 가격 차이를 이용해 동시에 반대 포지션을 취함으로써 무위험 수익을 노리는 매매입니다. 즉 가격 차이 자체가 매매의 동기입니다.
반면 비차익거래는 가격 괴리와는 무관하게, 지수 자체를 추종하거나 포트폴리오를 재조정하기 위한 목적으로 발생하는 대량 매매를 뜻합니다. 인덱스펀드, ETF, 연기금 등이 벤치마크 지수의 구성 비중을 맞추기 위해 여러 종목을 바스켓 단위로 사고파는 것이 대표적입니다.
왜 만기 주간에 비차익 물량이 몰릴까
이제 본론입니다. 만기 주간에 비차익성 물량이 집중되는 데는 몇 가지 구조적인 이유가 겹쳐 있습니다.
첫째, 지수 추종 자금의 정기 리밸런싱 시점이 만기와 자주 겹칩니다. MSCI나 FTSE 같은 글로벌 지수 산출기관은 분기 단위로 지수 구성종목과 비중을 정기 변경하는데, 이 시점이 국내 선물 만기 주간과 맞물리는 경우가 많습니다. 이때 편입되거나 편출되는 종목, 비중이 조정되는 종목에 대해 인덱스 추종 자금이 일제히 대량 매매에 나서게 됩니다.
둘째, 롤오버 과정에서 헤지 포지션 자체의 재조정이 함께 일어납니다. 선물로 현물 포지션을 헤지하던 기관들은 근월물에서 차월물로 넘어가는 과정에서 파생상품의 만기 구조, 베이시스(선물-현물 가격차), 이론가 등이 달라지므로, 이에 맞춰 보유한 현물 비중도 함께 조정하는 경우가 많습니다. 이 조정 물량은 가격 괴리를 노린 것이 아니라 포지션 관리 차원이므로 비차익거래로 분류됩니다.
셋째, 만기일 종가 결정 방식과도 관련이 있습니다. 선물의 최종 결제가격은 만기일 특별 종가(동시호가 등)를 기준으로 산정되는데, 대규모 자금을 운용하는 기관 입장에서는 시장 충격을 최소화하기 위해 이 특정 시점에 물량을 맞춰 처리하려는 유인이 커집니다. 그 결과 만기일 종가 결정 시점을 전후해 물량이 한꺼번에 몰리는 현상이 반복적으로 나타납니다.
넷째, 최근 몇 년간 패시브 펀드와 ETF 시장 자체가 크게 성장하면서, 이러한 정기 리밸런싱에 따른 물량의 절대 규모 역시 과거보다 커지는 추세입니다. 추종 자금이 커질수록 만기 주간에 발생하는 비차익 물량의 영향력도 함께 커질 수밖에 없는 구조입니다.
투자자가 알아둘 점
만기 주간의 비차익 물량은 기업의 실적이나 펀더멘털 변화와는 무관하게 발생하는 수급 요인이라는 점을 이해해두는 것이 중요합니다. 단기적으로는 특정 종목이나 지수가 실제 가치와 무관하게 출렁일 수 있으므로, 이 시기에 단기 매매를 계획하고 있다면 평소보다 변동성 확대 가능성을 염두에 두는 것이 좋습니다. 반대로 장기 투자 관점에서는 이러한 일시적 수급 왜곡이 매수 또는 매도 타이밍을 살펴보는 참고 지표가 되기도 합니다. 다만 이는 어디까지나 시장 구조에 대한 이해를 돕기 위한 설명이며, 개별 투자 판단은 각자의 상황과 위험 허용 범위에 맞춰 신중하게 이루어져야 합니다.
마무리
정리하면, 3·6·9·12월 둘째 주 목요일 전후 만기 주간에 비차익성 물량이 몰리는 현상은 우연이 아니라 롤오버, 지수 리밸런싱, 헤지 포지션 조정, 만기일 종가 결정 방식이라는 여러 구조적 요인이 동시에 작용한 결과입니다. 이 시기의 변동성을 단순한 소음으로만 볼 것이 아니라, 시장의 수급 구조를 이해하는 하나의 창으로 바라본다면 투자 판단에도 도움이 될 것입니다.
참고
- 한국거래소(KRX) 파생상품시장 만기일 및 결제 관련 공시자료
- 코스피200 선물·옵션 시장 프로그램 매매(차익·비차익) 통계자료
홍TV


댓글 0
첫 댓글을 남겨보세요.