
차익거래는 왜 ‘무위험’일까? 베이시스 만기수렴의 원리
들어가며
주식 파생상품 시장을 공부하다 보면 차익거래(Arbitrage Trading)를 “무위험 수익 전략”이라고 소개하는 글을 자주 접하게 됩니다. 시장에 100% 무위험한 투자는 없다고 알고 있는데, 왜 유독 차익거래만은 무위험이라는 수식어가 붙는 걸까요? 그 답은 선물과 현물의 가격 차이인 베이시스가 만기 시점에 이론적으로 0으로 수렴하는 ‘만기 가격 고정 효과’에 있습니다. 이번 글에서는 차익거래가 무위험이라 불리는 근본 원리와, 실제로는 완전히 위험이 없지는 않다는 현실적인 한계까지 함께 짚어보겠습니다.
차익거래의 기본 구조: 매수와 매도를 동시에
차익거래는 선물 가격과 현물 가격 사이에 이론가를 벗어난 괴리, 즉 베이시스가 발생했을 때 이를 이용하는 전략입니다. 핵심은 거래를 시작하는 순간 매수 포지션과 매도 포지션을 동시에 구성한다는 점입니다.
- 매수차익거래: 선물이 고평가되어 있으면 현물을 매수하는 동시에 선물을 매도합니다.
- 매도차익거래: 선물이 저평가되어 있으면 현물을 매도(공매도)하는 동시에 선물을 매수합니다.
이렇게 매수와 매도를 동시에 걸어두면, 그 시점에 이미 두 포지션 간의 가격 차이(베이시스)만큼의 수익이 사실상 확정됩니다. 이후 시장 가격이 오르든 내리든 두 포지션의 손익이 서로 반대 방향으로 상쇄되기 때문에, 최종적으로 얻는 수익은 처음 진입할 때 계산해둔 베이시스 크기 그대로 유지되는 구조입니다.
베이시스가 만기에 0으로 수렴하는 이유
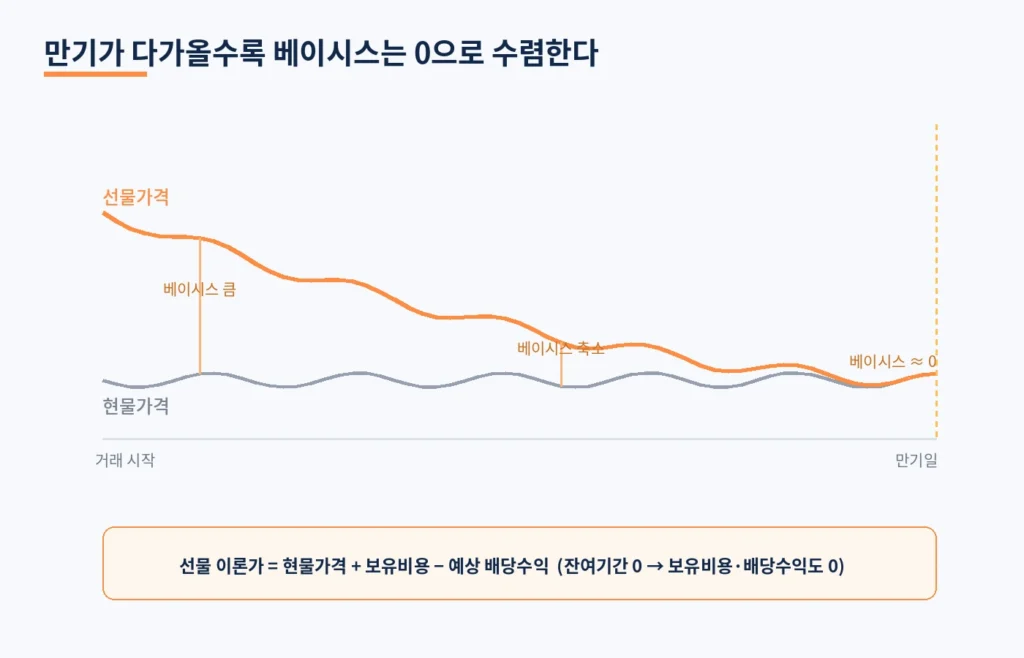
선물 가격은 이론적으로 다음과 같은 산식으로 결정됩니다.
선물 이론가 = 현물 가격 + 보유비용(이자비용) − 예상 배당수익
이 산식에서 보유비용과 예상 배당수익은 만기일까지 남은 기간에 비례해서 계산됩니다. 즉 만기일이 다가올수록 이 항목들의 크기는 점점 줄어들고, 만기일 당일에는 남은 기간이 0이 되므로 보유비용과 배당수익 항목도 사실상 0에 수렴합니다. 그 결과 만기일에는 ‘선물 이론가 = 현물 가격’이 되어, 선물과 현물의 가격 차이인 베이시스가 이론적으로 0으로 수렴하게 되는 것입니다.
이것이 바로 ‘만기 가격 고정 효과’입니다. 시장 참여자들이 아무리 다양한 예측과 심리로 가격을 움직여도, 만기일이라는 시점에는 선물과 현물의 가격이 하나로 수렴할 수밖에 없는 구조적 장치가 존재하는 셈입니다.
왜 시장 가격 변동과 무관하게 손익이 확정될까
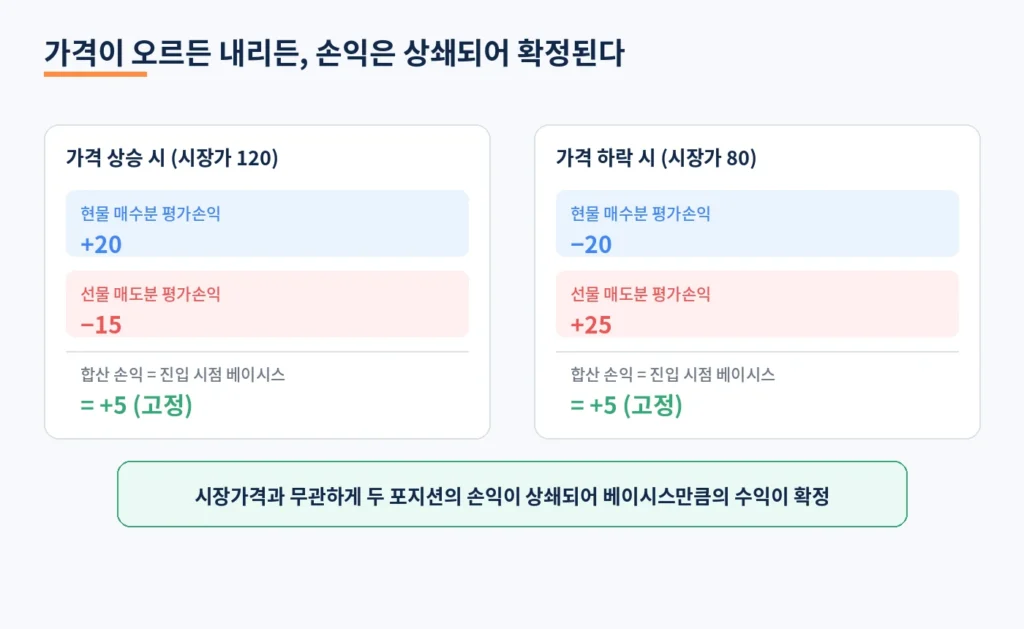
매수차익거래를 예로 들어보겠습니다. 현물을 100에 매수하고 선물을 105에 매도했다고 가정하면, 그 시점의 베이시스는 5입니다. 이후 시장 가격이 120으로 오르든 80으로 내리든, 보유한 현물에서는 시장가격만큼의 평가손익이 발생하지만 매도해둔 선물에서는 정확히 반대 방향의 손익이 발생합니다. 두 손익을 합산하면 시장가격의 변동분은 서로 상쇄되고, 처음 진입 시점에 확보해둔 베이시스 5만큼의 수익만 만기일에 고스란히 남게 됩니다.
이처럼 두 포지션이 서로의 리스크를 상쇄하는 헤지(Hedge) 관계에 있기 때문에, 차익거래는 방향성 베팅이 아니라 가격 차이 자체를 수익원으로 삼는 전략이 됩니다. 이것이 “시장 가격이 어떻게 변하든 손실 위험이 사라진다”는 설명의 실체입니다.
완전한 무위험은 아니다: 실제로 존재하는 위험 요인
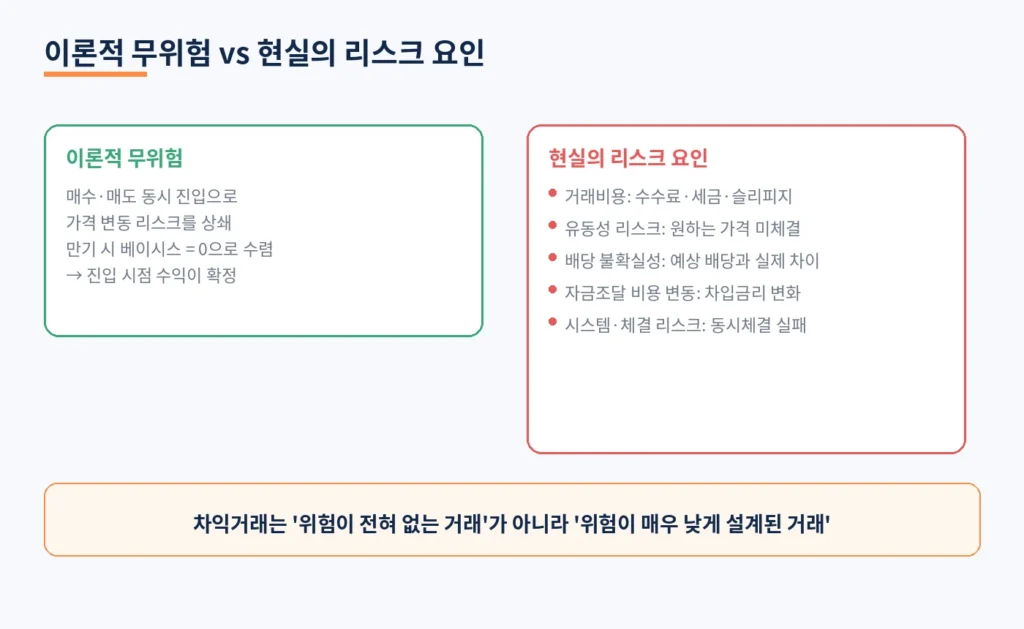
다만 ‘이론적 무위험’과 ‘현실적 무위험’은 다르다는 점을 짚고 넘어가야 합니다. 실제 차익거래에는 다음과 같은 현실적인 위험과 비용이 존재합니다.
- 거래비용: 매매수수료, 세금, 슬리피지 등이 확정 수익을 갉아먹을 수 있습니다.
- 유동성 리스크: 대량의 현물 바스켓을 매수·매도하는 과정에서 원하는 가격에 체결되지 않을 수 있습니다.
- 배당 불확실성: 이론가 산정에 사용한 예상 배당금이 실제와 달라지면 베이시스 계산에 오차가 발생합니다.
- 자금조달 비용 변동: 차입금리가 변동하면 보유비용 추정치가 달라질 수 있습니다.
- 시스템·체결 리스크: 동시 체결이 이루어지지 않거나 일부 물량만 체결되는 경우 헤지가 불완전해질 수 있습니다.
이런 이유로 실무에서는 차익거래를 ‘위험이 전혀 없는 거래’라기보다 ‘이론적으로 위험이 매우 낮게 설계된 거래’로 이해하는 것이 더 정확합니다.
마치며
차익거래가 무위험이라 불리는 이유는 만기일에 선물과 현물의 가격이 이론적으로 하나로 수렴하는 구조적 특성 때문입니다. 매수와 매도를 동시에 진행해 두 포지션이 서로의 리스크를 상쇄하도록 설계함으로써, 시장 가격의 방향과 무관하게 진입 시점에 확정한 베이시스만큼의 수익을 만기일에 실현하는 것이 차익거래의 핵심 원리입니다. 다만 거래비용과 유동성, 배당 불확실성 등 현실적인 변수는 여전히 존재하므로, 이론적 무위험이라는 개념과 실제 거래에서의 리스크 관리는 별개로 이해할 필요가 있습니다.
참고
- 한국거래소(KRX) 파생상품시장 이론가 산정 및 차익거래 관련 자료
- 코스피200 선물 이론가격 및 베이시스 관련 시장 안내자료
홍TV


댓글 0
첫 댓글을 남겨보세요.