
가격이 제자리로 돌아왔는데 왜 수익이 났을까? “자산 증식의 핵심”
들어가며
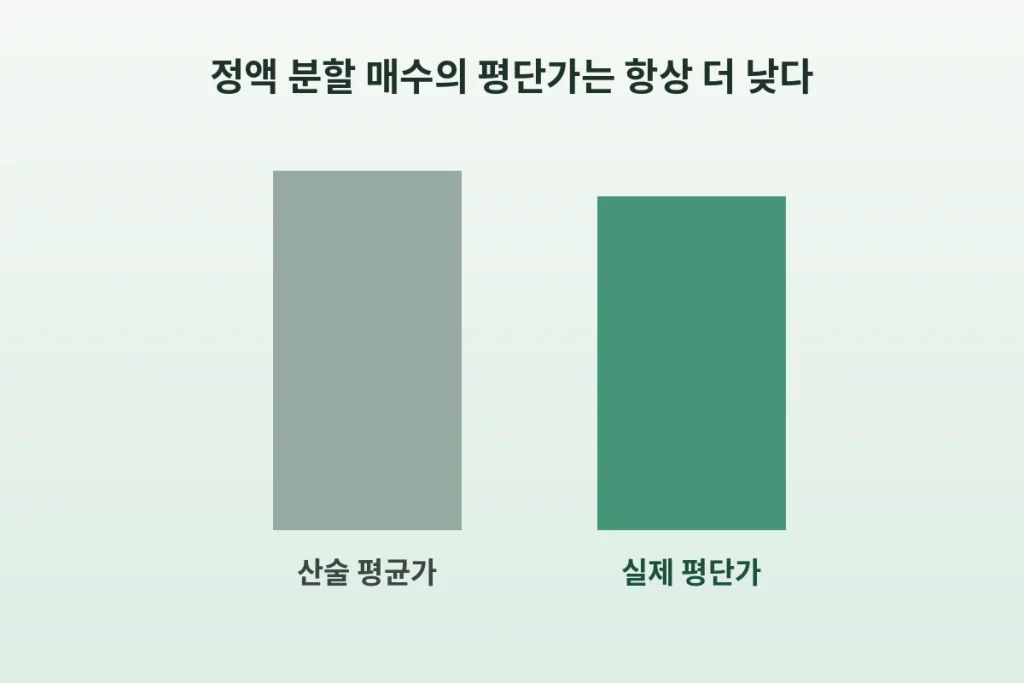
분할 매수를 설명할 때 흔히 “평균 단가를 낮춰준다”는 표현을 씁니다. 그런데 이 말을 곱씹어보면 조금 이상합니다. 그냥 산술적으로 평균을 내면 되는 것 아닌가 싶은데, 실제로 계산해보면 분할 매수의 평단가는 그 산술 평균보다 항상 더 낮게 나옵니다. 왜 이런 일이 벌어질까요.
정답은 간단합니다. 우리가 매달 같은 금액을 투입하면, 가격이 쌀 때는 더 많은 수량을 사고 가격이 비쌀 때는 더 적은 수량을 사게 됩니다. 이 자연스러운 조정이 평단가를 산술 평균보다 낮추는 마법을 만들어냅니다. 이걸 코스트 에버리지 효과라고 부릅니다. 오늘은 이 원리를 숫자로 직접 뜯어보고, 왜 결국 중요한 것은 가격이 아니라 수량이라는 이야기까지 이어가 보겠습니다.
산술 평균과 코스트 에버리지의 차이
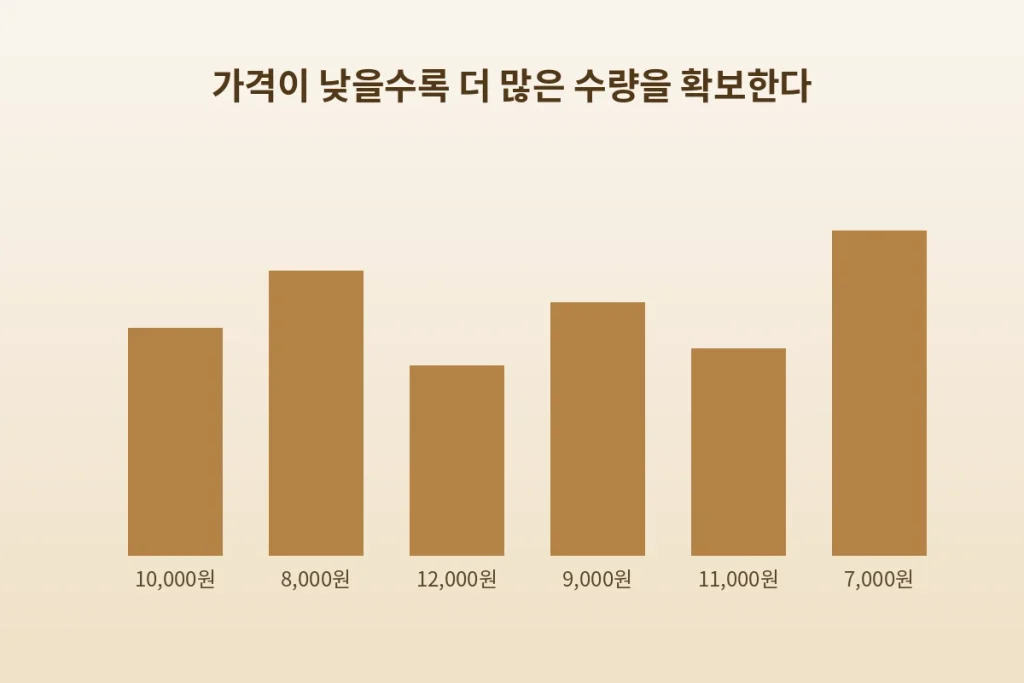
말로만 설명하면 헷갈리니 직접 계산해보겠습니다. 매달 100만 원씩 6개월간 투자하고, 가격이 10,000원, 8,000원, 12,000원, 9,000원, 11,000원, 7,000원 순으로 오르내렸다고 가정해보겠습니다.
이 여섯 개 가격의 단순 산술 평균은 9,500원입니다. 그런데 실제로 매달 100만 원씩 나누어 매수했을 때의 평단가를 계산해보면 다음과 같은 결과가 나옵니다.
- 가격이 쌀 때, 예를 들어 7,000원일 때는 142.9주를 매수
- 가격이 비쌀 때, 예를 들어 12,000원일 때는 83.3주를 매수
- 총 매입 수량은 약 653.2주
- 총 투자금 600만 원을 총 수량으로 나눈 실제 평단가는 약 9,185원
산술 평균인 9,500원보다 실제 평단가인 9,185원이 더 낮습니다. 그 차이는 약 315원입니다. 별것 아닌 것처럼 보이지만, 이 차이가 만들어내는 결과는 결코 작지 않습니다.
왜 이런 차이가 생길까, 수학적으로 보는 이유
이 현상의 핵심은 우리가 정액으로 투자하기 때문에 발생합니다. 매달 투자하는 금액은 똑같지만, 그 금액으로 살 수 있는 수량은 가격에 반비례합니다. 가격이 낮을 때는 자동으로 더 많은 수량이 매입되고, 가격이 높을 때는 자동으로 더 적은 수량이 매입됩니다.
이렇게 계산된 평단가는 수학적으로 산술 평균이 아니라 조화 평균에 가깝습니다. 조화 평균은 항상 산술 평균보다 작거나 같다는 성질을 가지고 있습니다. 가격의 변동폭이 클수록, 즉 오르내림이 심할수록 이 두 평균의 차이는 더 벌어집니다. 다시 말해 변동성이 큰 자산일수록 정액 분할 매수의 효과가 더 크게 나타난다는 뜻이기도 합니다.
진짜 핵심은 가격이 아니라 수량입니다
여기서 한 걸음 더 나아가야 합니다. 많은 투자자들이 평단가를 낮추는 것 자체를 목표로 여기지만, 사실 평단가는 결과일 뿐이고 진짜 핵심은 보유 수량입니다.
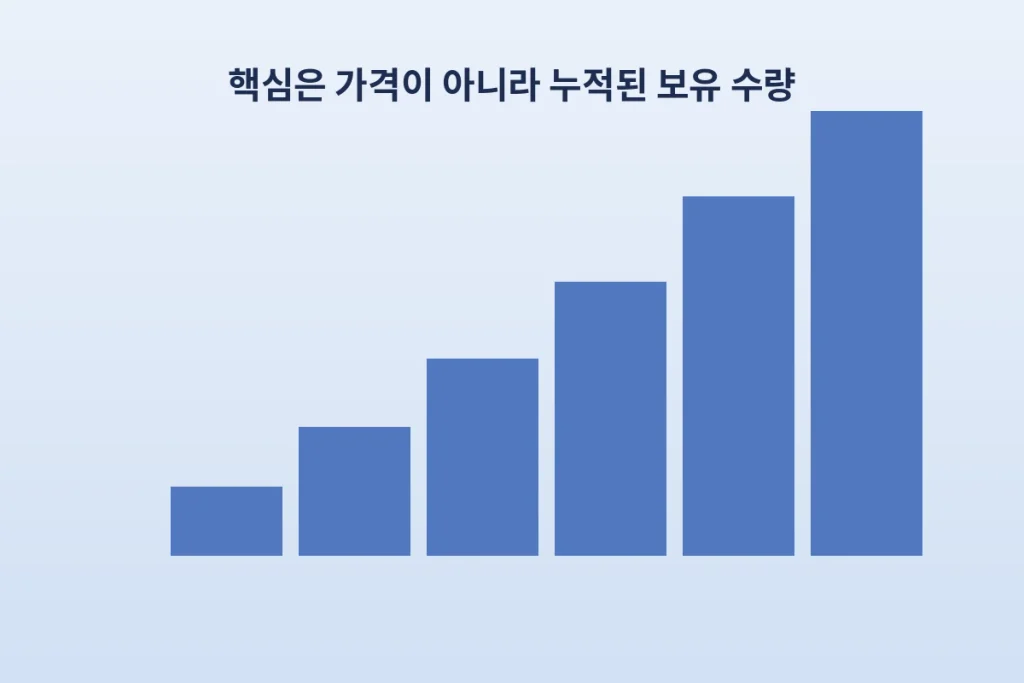
앞의 예시에서 총 매입 수량은 653.2주였습니다. 만약 가격이 다시 처음 수준인 10,000원으로 돌아온다고 가정하면, 평가금액은 약 653만 2천 원이 되어 투자원금 600만 원 대비 약 8.9퍼센트의 수익을 기록하게 됩니다. 가격이 그저 원래 자리로 돌아왔을 뿐인데도 수익이 나는 이유는, 하락 구간에서 더 많은 수량을 미리 확보해두었기 때문입니다.
이것이 코스트 에버리지 효과의 진짜 의미입니다. 분할 매수는 단순히 평단가를 낮추는 기술이 아니라, 가격이 쌀 때 더 많은 지분을 모아두는 수량 확보 전략에 가깝습니다. 장기적으로 자산이 불어나는 힘은 결국 가격이 얼마나 올랐는지보다, 내가 얼마나 많은 수량을 들고 있는지에서 나옵니다.
이 효과를 제대로 활용하려면
코스트 에버리지 효과를 제대로 누리려면 몇 가지 전제가 필요합니다.
- 장기적으로는 우상향할 가능성이 높다고 판단되는 자산을 대상으로 해야 효과가 의미를 가집니다
- 하락 구간에서도 매수를 멈추지 않고 꾸준히 이어가야 수량 확보 효과가 극대화됩니다
- 변동성이 아예 없는 자산보다는 적당히 등락이 있는 자산에서 산술 평균과의 격차가 더 크게 나타납니다
반대로 말하면, 하락장이 무서워서 매수를 중단해버리면 이 효과는 절반도 누리지 못합니다. 코스트 에버리지 효과의 핵심은 가격이 떨어졌을 때 오히려 더 많은 수량을 확보하는 데 있기 때문에, 그 구간에서 매수를 멈추는 것은 이 전략의 가장 중요한 부분을 스스로 포기하는 셈입니다.
마치며
평단가가 산술 평균보다 낮아지는 것은 우연이 아니라 정액 분할 매수가 가진 수학적인 구조 때문입니다. 하지만 숫자 몇 원 낮아지는 것보다 더 중요한 사실은, 그 과정에서 우리가 더 많은 수량을 손에 쥐게 된다는 점입니다. 결국 자산 증식의 핵심은 가격의 방향이 아니라 수량의 크기에 있습니다. 가격이 흔들릴 때마다 일희일비하기보다, 지금 내가 얼마나 많은 수량을 꾸준히 모아가고 있는지에 초점을 맞춰보시기 바랍니다.
참고
본문에 사용된 수치는 코스트 에버리지 효과의 원리를 설명하기 위해 구성한 가상의 예시이며, 실제 종목이나 지수의 데이터가 아닙니다. 이 글은 투자 판단에 참고할 수 있는 일반적인 정보를 제공하기 위한 목적으로 작성되었으며, 특정 종목이나 상품에 대한 매수 및 매도를 권유하는 것이 아닙니다. 투자에는 원금 손실의 위험이 따르며, 최종적인 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
홍TV


댓글 0
첫 댓글을 남겨보세요.