
선물 만기일에 왜 지수가 출렁일까? 차익거래 잔고 청산의 원리
들어가며
선물 만기일 관련 글을 보다 보면 “매수차익거래 잔고가 많이 쌓여 있던 경우 만기일에 대량의 매물(프로그램 매도)이 시장에 쏟아지면서 지수 하락 압력으로 작용할 수 있고, 반대로 매도차익거래 잔고가 많으면 대규모 매수세(프로그램 매수)가 유입되며 지수를 밀어올리는 요인이 되기도 합니다”라는 설명을 자주 접하게 됩니다. 그런데 막상 “왜 그런 현상이 벌어지는가”를 따져보면 쉽게 와닿지 않는 경우가 많습니다. 선물 포지션은 만기일에 정산되어 사라지는데, 왜 굳이 현물(주식) 시장에서까지 대규모 매매가 발생하는 걸까요? 이번 글에서는 그 근본적인 원리를 차근차근 짚어보겠습니다.
차익거래의 기본 구조 다시 보기
차익거래는 선물 가격과 현물 가격의 괴리, 즉 베이시스를 이용해 무위험에 가까운 수익을 추구하는 전략입니다.
- 매수차익거래: 선물 가격이 이론가보다 비쌀 때, 현물(주식 바스켓)을 매수하는 동시에 선물을 매도합니다.
- 매도차익거래: 선물 가격이 이론가보다 쌀 때, 현물을 매도(공매도)하는 동시에 선물을 매수합니다.
두 전략 모두 선물과 현물의 가격 차이가 만기일에 이론적으로 0에 수렴한다는 점을 이용해, 그 차이만큼을 수익으로 확정 짓는 구조입니다. 문제는 여기서부터 시작됩니다. 선물 포지션과 현물 포지션은 청산되는 방식이 서로 다르기 때문입니다.
핵심은 ‘현금결제’ 방식에 있다
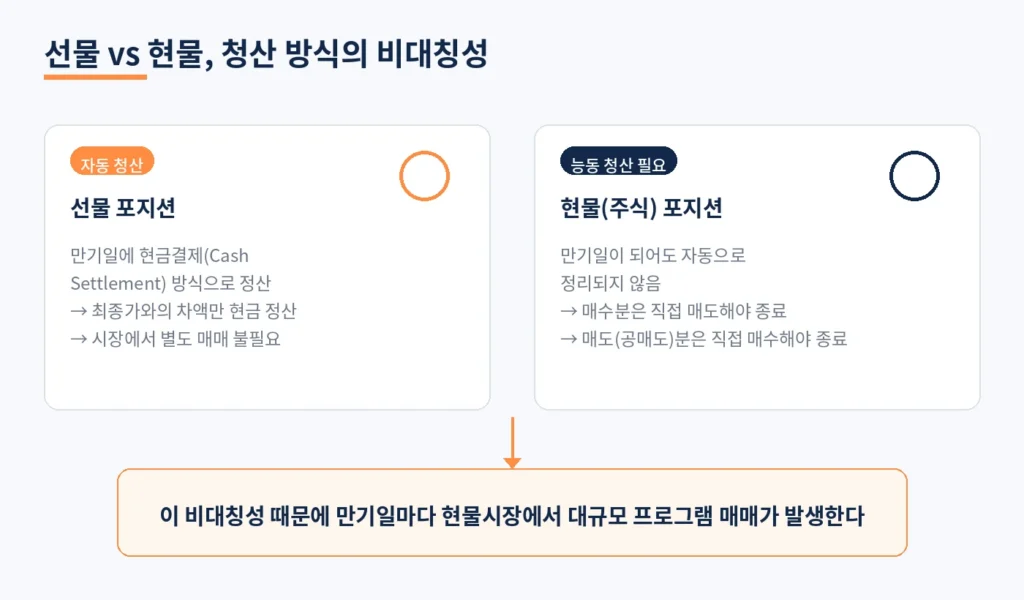
코스피200 선물과 같은 주가지수 선물은 실물을 주고받는 상품이 아니라 현금결제(Cash Settlement) 방식으로 정산됩니다. 즉 만기일이 되면 최종 결제가격과 거래가격의 차액만 현금으로 정산될 뿐, 선물 포지션 자체는 별도의 시장 매매 없이 자동으로 소멸합니다.
문제는 차익거래자가 함께 보유하고 있던 현물(주식 바스켓) 포지션은 자동으로 청산되지 않는다는 점입니다. 선물은 만기와 동시에 저절로 정리되지만, 현물로 사둔 주식이나 공매도해둔 주식은 투자자가 직접 시장에서 사거나 팔아야만 포지션이 종료됩니다. 바로 이 지점에서 대규모 프로그램 매매가 발생하는 이유가 설명됩니다.
매수차익거래 잔고 청산 → 왜 매도가 나오는가
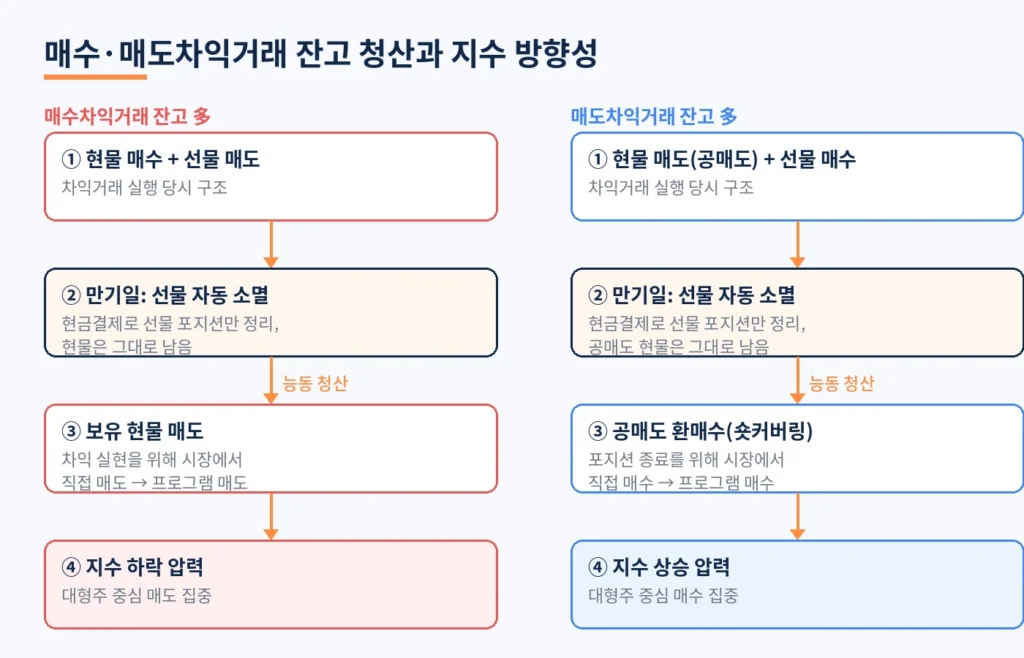
매수차익거래는 ‘현물 매수 + 선물 매도’ 구조였습니다. 만기일이 되면 선물 매도 포지션은 현금결제로 자동 소멸하지만, 그동안 사두었던 현물 주식은 여전히 투자자의 계좌에 남아 있습니다. 애초에 이 주식을 산 목적은 차익거래 수익을 실현하기 위한 것이었으므로, 투자자는 만기일(혹은 그 직전)에 이 주식을 시장에 내다 팔아야 비로소 거래가 완결되고 수익이 현금화됩니다.
이렇게 그동안 쌓여 있던 매수차익거래 잔고가 한꺼번에 매도로 전환되면, 코스피200 구성 종목 중에서도 시가총액 비중이 큰 대형주 위주로 대규모 매도 물량이 쏟아지게 됩니다. 이것이 바로 프로그램 매도이며, 지수 전체에 하락 압력으로 작용하는 이유입니다.
매도차익거래 잔고 청산 → 왜 매수가 들어오는가
반대의 경우도 같은 원리로 설명됩니다. 매도차익거래는 ‘현물 매도(공매도) + 선물 매수’ 구조입니다. 만기일에 선물 매수 포지션은 현금결제로 자동 소멸하지만, 공매도해둔 주식은 투자자가 다시 사서 갚아야(환매수, 숏커버링) 포지션이 완전히 종료됩니다.
따라서 매도차익거래 잔고가 많이 쌓여 있을수록, 만기일 즈음에는 이를 되갚기 위한 대규모 매수 주문이 시장에 몰리게 됩니다. 이 매수세 역시 대형주에 집중되며, 지수를 밀어올리는 프로그램 매수로 나타납니다.
정리하면: 선물은 자동 소멸, 현물은 능동적 청산이 필요
결국 핵심은 간단합니다. 선물 포지션은 만기일에 현금결제로 저절로 정리되지만, 짝을 이루던 현물 포지션은 시장에서 실제로 사고팔아야만 정리된다는 비대칭성이 존재한다는 것입니다. 이 비대칭성 때문에,
- 매수차익거래 잔고가 많으면 → 만기일에 현물 매도 물량 집중 → 지수 하락 압력
- 매도차익거래 잔고가 많으면 → 만기일에 현물 매수 물량 집중 → 지수 상승 압력
이라는 방향성이 만들어지는 것입니다. 어느 쪽 잔고가 더 많이 쌓여 있는지에 따라 만기일 수급의 방향이 사실상 결정된다고 볼 수 있습니다.
이 현상이 시장에 미치는 실제 영향
이러한 프로그램 매매는 개별 종목의 펀더멘털과 무관하게 기계적으로 발생한다는 특징이 있습니다. 그래서 다음과 같은 현상이 함께 관찰되곤 합니다.
- 시가총액 상위 대형주 위주로 거래량과 변동성이 집중적으로 확대
- 만기일 장 마감 동시호가 시간대에 가격 왜곡이 두드러짐
- 만기일 다음 거래일 이후에는 가격이 원래 추세로 되돌아가는 경향
즉 만기일의 지수 급등락이 반드시 기업가치의 변화를 반영하는 것이 아니라, 차익거래 포지션의 기계적 청산 과정에서 비롯된 일시적 수급 현상일 가능성이 크다는 점을 이해해두면 투자 판단에 도움이 됩니다.
투자자가 참고할 수 있는 지표
한국거래소(KRX)는 매수차익거래 잔고와 매도차익거래 잔고 추이를 공시자료로 제공합니다. 이 잔고 규모를 만기일 이전에 미리 확인해두면, 다가오는 만기일에 어느 방향으로 프로그램 매매가 쏠릴 가능성이 있는지 가늠하는 데 참고할 수 있습니다. 다만 실제 청산 규모나 시점은 시장 상황에 따라 달라질 수 있으므로 절대적인 예측 지표로 삼기보다는 참고 자료 중 하나로 활용하는 것이 바람직합니다.
현재 조회 여부: 한국거래소(KRX)는 과거 제공하던 지수차익거래 잔고(매수,매도차익잔고 포함) 공표 제도를 2010년에 공식 폐지했습니다. 비차익 거래 위주의 시장 변화로 인해 잔고 데이터의 정확성과 실효성이 떨어져 시장 혼란을 야기했기 때문입니다. 대신 프로그램 매매 종합 현황이나 투자자별 매매동향을 참고해야 합니다.
마치며
선물 만기일에 지수가 출렁이는 이유는 선물과 현물이라는 두 포지션이 서로 다른 방식으로 청산되기 때문입니다. 선물은 현금결제로 자동 소멸하지만, 현물은 시장에서 직접 사고팔아야 비로소 포지션이 종료됩니다. 이 구조적 비대칭성을 이해하면 매수차익거래 잔고와 매도차익거래 잔고가 왜 각각 지수 하락 압력과 상승 압력으로 이어지는지 명확하게 설명할 수 있습니다. 만기일을 앞두고 있다면 이러한 원리를 염두에 두고 시장을 지켜보는 것이 도움이 될 것입니다.
참고
- 한국거래소(KRX) 파생상품시장 차익거래 잔고 공시자료
- 코스피200 선물·옵션 만기결제 관련 시장 안내자료
홍TV


댓글 0
첫 댓글을 남겨보세요.