
선물 만기일, 왜 이때마다 시장이 흔들릴까? 베이시스와 수급의 상관관계
들어가며
주식시장에 관심이 있는 투자자라면 3월, 6월, 9월, 12월 둘째 주 목요일 즈음이면 유독 시장이 술렁이는 것을 경험해봤을 것입니다. 바로 주가지수 선물의 만기일이 다가오기 때문입니다. 선물 만기일이 가까워질수록 그동안 쌓여 있던 차익거래 포지션이 청산되면서 베이시스와 수급이 동시에 요동칠 수 있는 만큼, 만기일 전후에는 평소보다 더 주의 깊게 시장을 관찰할 필요가 있습니다. 이번 글에서는 선물 만기의 개념부터 베이시스의 의미, 차익거래 포지션 청산이 시장에 미치는 영향까지 차근차근 정리해보겠습니다.
선물 만기일이란 무엇인가
주가지수 선물은 특정 시점(만기일)에 기초자산인 주가지수를 미리 정한 가격에 사거나 팔기로 약속하는 파생상품입니다. 국내 코스피200 선물의 경우 3월, 6월, 9월, 12월 둘째 주 목요일이 만기일로 지정되어 있으며, 이날을 기점으로 기존 계약은 청산되고 새로운 근월물로 거래가 이어집니다. 특히 3월과 9월은 배당락 등 계절적 요인이 겹치는 경우가 많아 시장 변동성이 더욱 커지는 경향이 있습니다.
만기일에는 선물 가격과 현물 가격이 이론적으로 수렴해야 하는데, 이 수렴 과정에서 그동안 벌어져 있던 가격 차이를 좁히기 위한 대규모 매매가 집중적으로 발생합니다. 이것이 바로 만기일 전후 변동성이 커지는 근본적인 이유입니다.
베이시스란 무엇이고 왜 중요한가
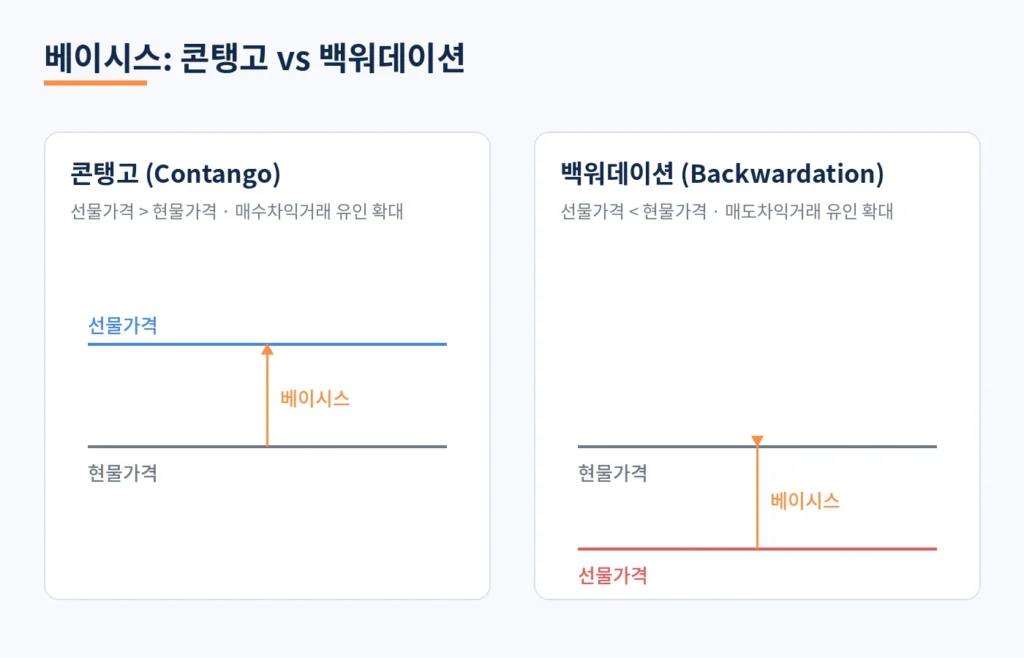
베이시스(Basis)는 선물 가격에서 현물 가격을 뺀 값을 의미합니다. 이론적으로 선물 가격은 현물 가격에 만기까지의 이자비용을 더하고 예상 배당수익을 뺀 값으로 형성되는데, 실제 시장에서는 수급 상황에 따라 이론가와 실제 가격 사이에 괴리가 발생합니다.
- 콘탱고(Contango): 선물 가격이 현물 가격보다 높은 상태로, 일반적인 시장 상황에서 나타납니다.
- 백워데이션(Backwardation): 선물 가격이 현물 가격보다 낮은 상태로, 시장에 강한 매도 압력이나 수급 불균형이 있을 때 나타납니다.
베이시스가 플러스(콘탱고)로 확대되면 매수차익거래(현물 매수+선물 매도)가 유리해지고, 반대로 베이시스가 마이너스(백워데이션)로 축소되거나 역전되면 매도차익거래(현물 매도+선물 매수) 유인이 커집니다. 이 베이시스의 방향과 크기가 바로 차익거래 프로그램 매매의 향방을 결정짓는 핵심 변수입니다.
차익거래 포지션과 만기일 청산 메커니즘
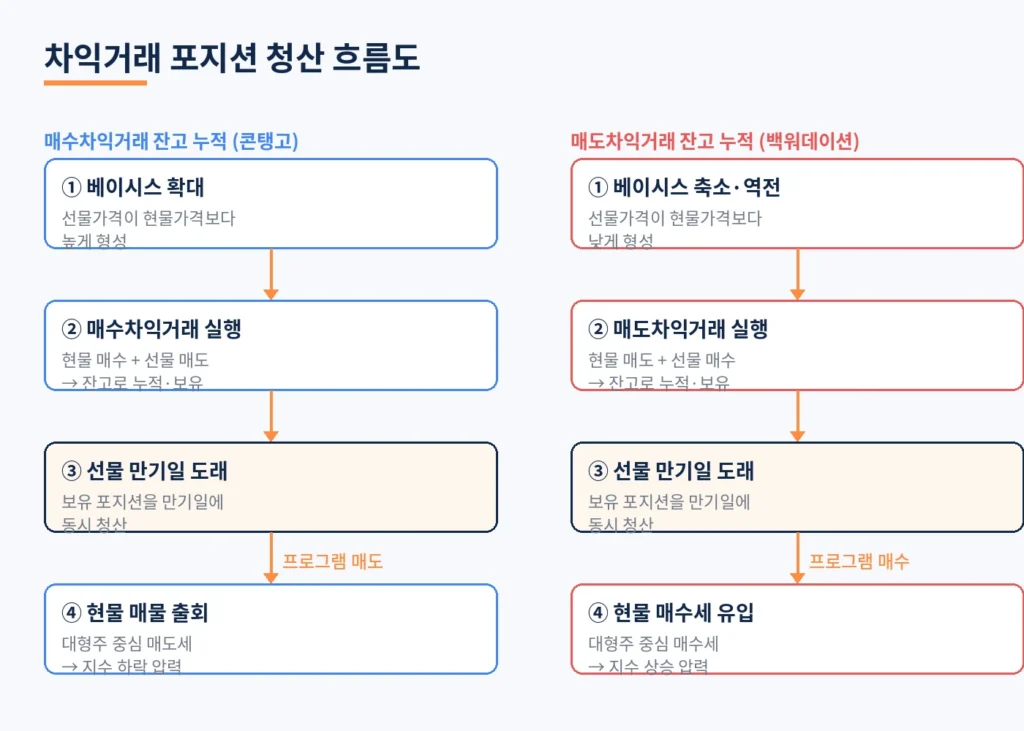
차익거래(Arbitrage Trading)는 선물과 현물 간의 가격 차이, 즉 베이시스를 이용해 무위험 수익을 추구하는 거래 전략입니다. 예를 들어 선물 가격이 이론가보다 과도하게 높으면 투자자는 선물을 매도하는 동시에 현물(주식 바스켓)을 매수해 두었다가, 만기일에 두 포지션을 동시에 청산하며 그 차익을 실현합니다.
문제는 이러한 차익거래 포지션이 만기일 이전까지 쌓이고 쌓이다가, 만기일 당일 혹은 그 직전에 한꺼번에 청산된다는 점입니다. 매수차익거래 잔고가 많이 쌓여 있던 경우 만기일에 대량의 매물(프로그램 매도)이 시장에 쏟아지면서 지수 하락 압력으로 작용할 수 있고, 반대로 매도차익거래 잔고가 많으면 대규모 매수세(프로그램 매수)가 유입되며 지수를 밀어올리는 요인이 되기도 합니다.
이때 발생하는 수급 변화는 개별 종목보다는 지수 구성 종목 전반, 특히 시가총액 상위 대형주에 집중적으로 나타나는 특징이 있습니다. 그래서 만기일에는 특정 대형주가 장 마감 동시호가에서 평소와 다른 이례적인 가격 움직임을 보이는 경우가 종종 관찰됩니다.
‘쿼드러플 위칭데이’와 변동성 확대
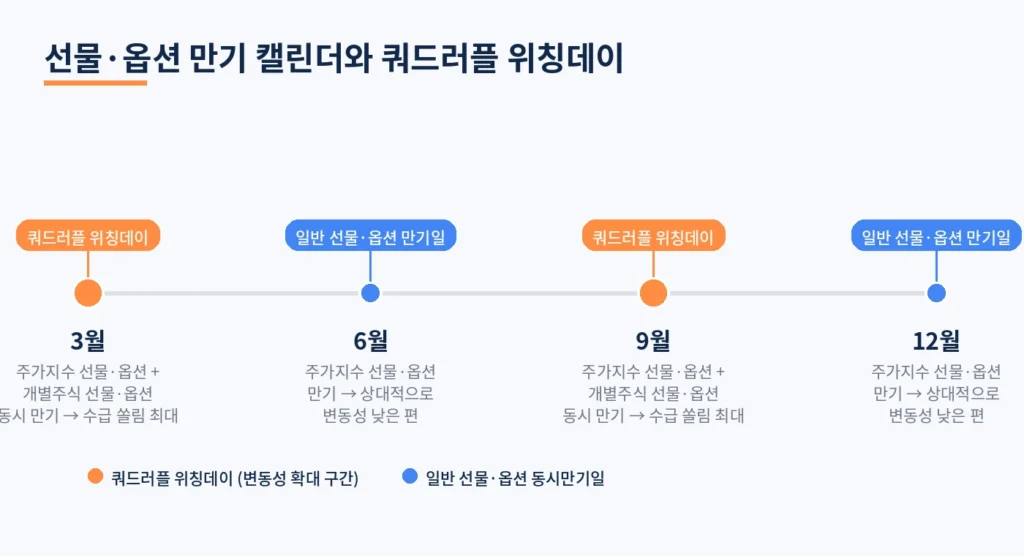
특히 3월과 9월처럼 주가지수 선물, 주가지수 옵션, 개별주식 선물, 개별주식 옵션 네 가지 파생상품의 만기가 동시에 겹치는 날을 ‘쿼드러플 위칭데이(Quadruple Witching Day)’라고 부릅니다. 이날은 여러 파생상품 포지션이 한꺼번에 정리되기 때문에 평소 만기일보다 수급 쏠림이 훨씬 크게 나타나는 경향이 있습니다.
쿼드러플 위칭데이에는 다음과 같은 특징이 자주 관찰됩니다.
- 장 마감 동시호가 시간대 거래대금이 평소보다 크게 증가
- 프로그램 매매(차익거래+비차익거래) 규모 확대
- 대형주 중심의 단기 가격 왜곡 현상
- 만기일 다음 거래일에 가격이 원래 흐름으로 되돌아가는 ‘되돌림’ 현상
투자자가 만기일 전후 유의해야 할 점
만기일 효과는 대부분 하루 이틀 내에 소멸되는 일시적 현상이지만, 그 단기간의 변동성만으로도 투자 판단에 혼선을 줄 수 있습니다. 따라서 다음과 같은 점을 염두에 두는 것이 도움이 됩니다.
첫째, 만기일 당일 급격한 가격 변동이 반드시 기업의 펀더멘털 변화를 반영하는 것은 아니라는 점을 인지해야 합니다. 프로그램 매매에 의한 일시적 수급 요인일 가능성을 함께 고려할 필요가 있습니다.
둘째, 만기일 직전에는 매수차익거래 잔고와 매도차익거래 잔고 추이를 참고하면 향후 수급 방향을 가늠하는 데 참고가 될 수 있습니다. 잔고 데이터는 한국거래소(KRX) 등에서 확인할 수 있습니다.
셋째, 동시호가 시간대의 가격은 평소보다 왜곡될 가능성이 있으므로, 이 시간대에 이루어지는 매매는 신중하게 접근하는 것이 바람직합니다.
넷째, 만기일 다음 날 이후 가격이 원래 추세로 복귀하는 경우가 많으므로, 단기 변동에 일희일비하기보다는 며칠간의 흐름을 함께 살펴보는 것이 유용합니다.
마치며
선물 만기일은 단순히 파생상품 시장만의 이벤트가 아니라, 차익거래를 매개로 현물시장의 수급과 베이시스에도 직접적인 영향을 미치는 중요한 분기점입니다. 특히 그동안 누적된 차익거래 포지션이 한꺼번에 청산되는 과정에서 대형주 중심의 단기 변동성이 확대될 수 있는 만큼, 만기일 전후에는 평소보다 조금 더 관심을 갖고 시장을 지켜보는 태도가 필요합니다. 이러한 메커니즘을 이해하고 있으면 단기적인 가격 왜곡에 흔들리지 않고 보다 침착하게 투자 판단을 내리는 데 도움이 될 것입니다.
참고
- 한국거래소(KRX) 파생상품시장 공시자료
- 코스피200 선물·옵션 만기일 관련 시장 안내자료
홍TV


댓글 0
첫 댓글을 남겨보세요.